Un anuncio dice: «Piso a 150.000 €, se alquila por 850 al mes. Rentabilidad del 6,8 %». Suena bien. Es una cuenta rápida y tiene una trampa: ese 6,8 % no es lo que te va a quedar.
Entre lo que se anuncia y lo que acaba en tu cuenta hay gastos de compra, meses sin inquilino, el IBI, la comunidad, las averías y, al final, Hacienda. Esa distancia entre la rentabilidad bruta y la rentabilidad neta del alquiler es la que decide si una compra es buena o solo lo parece.
En esta guía vas a calcularla paso a paso con un ejemplo con números, para ver cuánto se queda por el camino, y tendrás una lista de gastos que casi todo el mundo olvida. Sin promesas: es una forma de contar el dinero con honestidad, no una recomendación de comprar nada.
Rentabilidad bruta y neta: la diferencia en una frase
- Rentabilidad bruta: alquiler de un año dividido entre el precio del piso. Es la cifra de los portales y de los anuncios.
- Rentabilidad neta: lo que te queda de verdad en el año, después de descontar los gastos, dividido entre todo el dinero que has puesto (no solo el precio: también impuestos de compra y reforma).
La bruta sirve para comparar rápido entre zonas. La neta sirve para decidir.
¿Cómo está el mercado en España?
Según idealista, la rentabilidad bruta media de comprar una vivienda para alquilar fue del 6,5 % en el segundo trimestre de 2026, frente al 7,2 % de un año antes. Por ciudades, Jaén (7,4 %), Murcia (7,3 %), Zamora (7,2 %), Huelva y Lleida (7,1 %) están arriba. Madrid (4,7 %) y Barcelona (5,2 %) están por debajo de la media, y San Sebastián (3,4 %) cierra la lista.
Un detalle importante: idealista calcula esa cifra con precios de oferta, es decir, el precio de venta que piden los propietarios y el alquiler que piden también. No son precios de cierre. Y son rentabilidades brutas. La tuya, la neta, será más baja. [Fuente: idealista, vía Infobae, 6 de julio de 2026]
Paso 1: el dinero que realmente pones
La base de la cuenta no es el precio, es la inversión total:
| Concepto | Ejemplo |
|---|---|
| Precio del piso | 150.000 € |
| Impuestos y gastos de compra (≈10 % en el ejemplo, supuesto) | 15.000 € |
| Reforma y mobiliario básico | 5.000 € |
| Inversión total | 170.000 € |
El porcentaje de gastos de compra varía según la comunidad autónoma y el tipo de vivienda (el 10 % es un supuesto redondo para el ejemplo). Si quieres ver qué incluye cada uno, lo tienes desglosado en nuestra guía de los impuestos de la compraventa (ITP, AJD y plusvalía).
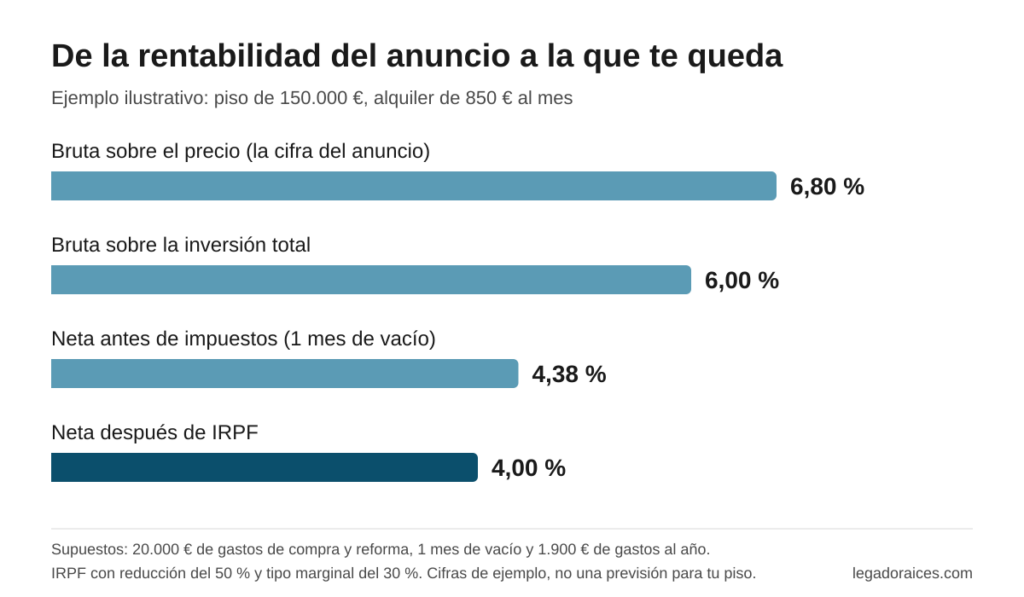
Con esta base, la rentabilidad bruta sobre el precio es de 10.200 € al año (850 × 12) entre 150.000 €: 6,80 %. Pero sobre lo que has puesto de verdad (170.000 €) baja ya a 6,00 %. Sin haber pagado ni un gasto todavía.
Paso 2: ingresos reales (el mes vacío existe)
Nadie alquila el 100 % del tiempo. Entre un inquilino y el siguiente suele haber días o semanas: limpieza, pintura, visitas, firma. En el ejemplo supongo un mes de vacío al año:
850 € × 11 meses = 9.350 € de ingresos reales.
Nuestro criterio. Al analizar una compra, partimos de un mes de vacío al año y comprobamos siempre que la operación sigue teniendo sentido con dos. No es una estadística, es un margen de seguridad: el vacío es el gasto más difícil de prever, depende de la zona, del estado del piso y de lo bien ajustada que esté la renta, y un error pequeño aquí se come buena parte de la rentabilidad. Si la inversión solo sale bien con cero meses vacíos, no hay margen: es una señal de que el precio o la renta están ajustados al límite.
Paso 3: los gastos del año
Esta es la lista que casi todos olvidan al principio. En el ejemplo uso cifras redondas e ilustrativas; las tuyas saldrán de tus recibos.
| Gasto anual | Ejemplo | Dónde mirar el dato real |
|---|---|---|
| IBI | 450 € | Recibo del ayuntamiento |
| Comunidad de propietarios | 600 € | Acta o administrador de la finca |
| Seguro de hogar (y de impago, si lo contratas) | 350 € | Tu póliza |
| Mantenimiento y averías (≈5 % del alquiler) | 500 € | Estimación prudente |
| Total | 1.900 € |
Y estos otros, que dependen de tu caso, también hay que contarlos:
- Derramas de la comunidad (ascensor, fachada, ITE).
- Gestión o administración si no llevas tú el piso (suele rondar un porcentaje del alquiler).
- Gastos de reclamación o abogado si hay un impago. Lo explicamos en qué hacer si tu inquilino deja de pagar.
- Suministros durante los periodos vacíos.
- Certificado energético y otros papeles obligatorios cada vez que cambia el contrato.
- Intereses de la hipoteca, si financias la compra (ver más abajo).
Paso 4: la rentabilidad neta antes de impuestos
Ahora sí, la cuenta:
- Ingresos reales: 9.350 €
- Gastos: 1.900 €
- Beneficio antes de impuestos: 7.450 €
7.450 € ÷ 170.000 € = 4,38 % de rentabilidad neta antes de impuestos.
De un 6,8 % que anunciaba el cartel, hemos pasado a un 4,38 % sin que haya hecho falta nada exótico. Solo contar todo.
¿Y si el piso estuviera vacío dos meses en lugar de uno? Los ingresos bajan a 8.500 €, el beneficio a 6.600 € y la neta a 3,88 %. Un solo mes de diferencia le quita medio punto.
Paso 5: la rentabilidad neta después de impuestos (IRPF del alquiler)
Lo que cobras de alquiler tributa en el IRPF como rendimiento del capital inmobiliario. La ley deja descontar, entre otros, los gastos necesarios para obtener el alquiler (intereses de la hipoteca, reparación y conservación, tributos como el IBI, etc.) y la amortización del inmueble, que no puede pasar del 3 % anual del mayor de dos valores: el coste de adquisición o el valor catastral, sin contar el suelo. Así lo recoge el artículo 23 de la Ley del IRPF.
Sobre el resultado se aplica, si se cumplen las condiciones, una reducción por alquilar vivienda. Y aquí hay que pararse un momento.
Aviso: la norma está cambiando (situación a 21 de octubre de 2026). Entre 2024 y septiembre de 2026, la reducción base del alquiler de vivienda era del 50 %, con porcentajes mayores en casos concretos. El 2 de octubre el Congreso no convalidó y derogó el Real Decreto-ley 26/2026, que reformaba ese régimen, y el 7 de octubre se publicó el Real Decreto-ley 29/2026, en vigor desde el 8 de octubre. El nuevo texto ya no tiene un porcentaje único: va del 100 % al 15 % según la renta pactada (si sube o baja respecto al contrato anterior), la zona tensionada, la edad del inquilino y si el arrendador es o no gran tenedor. A 21 de octubre de 2026 no consta su convalidación. Según la prensa, la Diputación Permanente prevé votar los decretos de vivienda el 12 de noviembre, pero no hay una fecha oficial confirmada para este. Si no se convalida, perdería vigencia. Antes de decidir nada, comprueba el estado en el BOE o con tu gestor.
En el ejemplo supongo un contrato nuevo en el que se cumplen los requisitos para una reducción del 50 %. Es un supuesto para poder hacer la cuenta: tu porcentaje puede ser mayor, menor o incluso nulo (por ejemplo, un gran tenedor), así que el 4,00 % final solo vale para ese caso.
El cálculo fiscal del ejemplo
Supongo (es un supuesto) que el 70 % del valor del piso corresponde a construcción y el 30 % al suelo; la proporción real aparece en el recibo del IBI.
| Concepto | Importe |
|---|---|
| Ingresos | 9.350 € |
| Gastos deducibles (IBI, comunidad, seguro, mantenimiento) | −1.900 € |
| Amortización (3 % × 105.000 €) | −3.150 € |
| Rendimiento neto | 4.300 € |
| Reducción del 50 % | −2.150 € |
| Base que tributa | 2.150 € |
Esa base se suma al resto de tus ingresos y paga según tu tipo marginal, que depende de lo que ganes. Solo como hipótesis para el ejemplo, con un 30 %:
2.150 € × 30 % = 645 € de IRPF
Resultado: 7.450 € − 645 € = 6.805 € → 6.805 ÷ 170.000 = 4,00 % de rentabilidad neta después de impuestos.
Ojo con la amortización: reduce el IRPF cada año, pero conviene preguntar a un gestor cómo afecta a la ganancia patrimonial cuando vendas el piso antes de contarla como ventaja pura.
Resumen del ejemplo
| Paso | Rentabilidad |
|---|---|
| Bruta sobre el precio (anuncio) | 6,80 % |
| Bruta sobre la inversión total | 6,00 % |
| Neta antes de impuestos (1 mes vacío) | 4,38 % |
| Neta antes de impuestos (2 meses vacío) | 3,88 % |
| Neta después de IRPF (reducción del 50 % y tipo del 30 %, ambos supuestos) | 4,00 % |
Ningún dato de esta tabla es una previsión para tu piso. Es un ejemplo con supuestos claros para que veas el orden de magnitud de la diferencia.
¿Y si hay hipoteca?
La rentabilidad neta que hemos calculado es la del inmueble, como si lo hubieras pagado al contado. Con hipoteca cambian dos cosas:
- Los intereses son un gasto deducible en el IRPF (con los límites del artículo 23), pero la amortización del capital no lo es.
- La rentabilidad sobre tu dinero (el que sale de tu bolsillo) puede subir o bajar. Si la cuota más seguro más impuestos supera el alquiler, el flujo mensual es negativo aunque la «rentabilidad» parezca buena.
Para ver cuánto pesa la cuota, te sirve nuestra comparativa de cuánto cuesta hoy una cuota frente a un alquiler. Y no hace falta ser alarmista: solo conviene hacer el cálculo con tu hipoteca real, no con la media.
Rentabilidad neta: ¿cuál es «buena»?
No hay una cifra oficial que lo diga. Depende de tu alternativa y de cuánto riesgo y trabajo aceptas. Algunas referencias para ponerlo en perspectiva:
- Según idealista (datos del segundo trimestre de 2026, publicados el 6 de julio), la rentabilidad bruta media de la vivienda en España es del 6,5 %; la de los garajes, el 6 %; y el bono del Estado a 10 años estaba en el 3,4 %. Son cifras brutas y de precios de oferta, no comparables a tu neta sin ajustar.
- Un alquiler no es una renta fija: puede haber vacíos, impagos, obras y trabajo.
Nuestro criterio. No existe un número mágico, pero sí una forma sensata de ponerle suelo: la rentabilidad neta tiene que pagarte por encima de lo que obtendrías con una alternativa sin esfuerzo ni riesgo de inquilino. Si, después de impuestos, tu piso apenas supera lo que da una inversión sencilla (como el bono a 10 años del 3,4 % bruto citado arriba), el margen que te queda para cubrir imprevistos, tiempo y riesgo de impago es muy fino. Por eso miramos tres cosas antes que la cifra: qué pasa en el escenario pesimista, cuánta liquidez queda tras la compra (un piso no se vende en una semana) y si hay una subida del precio posible que no dependa de la suerte. Esto es un criterio de análisis, no una recomendación de comprar o dejar de comprar ningún piso.
Si te interesan alternativas con menos mantenimiento, mira invertir en garajes y trasteros desde 15.000 euros o, si el piso es una segunda residencia, qué pasa con el alquiler vacacional.
Checklist: antes de dar por buena una rentabilidad
- ☐ He calculado sobre la inversión total, no solo el precio.
- ☐ He contado al menos un mes de vacío al año.
- ☐ He incluido IBI, comunidad, seguro y una partida de mantenimiento.
- ☐ He revisado si hay derramas o una ITE pendiente en el edificio.
- ☐ He calculado con mi hipoteca real (si la hay), no con una media.
- ☐ He estimado el IRPF con mi tipo marginal y he comprobado qué reducción me corresponde hoy.
- ☐ He hecho la cuenta con un escenario pesimista (más vacío, un gasto grande) y sigue teniendo sentido.
Preguntas frecuentes
¿Qué es la rentabilidad neta de un alquiler? Es lo que queda cada año después de descontar todos los gastos (y, si quieres afinar, los impuestos), dividido entre todo el dinero invertido: precio, impuestos de compra y reforma. Mide el beneficio real, mientras que la bruta solo divide el alquiler entre el precio y no descuenta nada.
¿Los gastos de compra cuentan en la rentabilidad? Sí. Los impuestos, notaría, registro y gestoría son dinero que sale de tu bolsillo para tener el piso. Si los ignoras, la rentabilidad sale más alta de lo que es. En el ejemplo del artículo bajan la bruta de 6,80 % a 6,00 %.
¿Cuánto pago de IRPF por un piso alquilado? Depende de tus ingresos totales y de la reducción que te corresponda, que hoy puede ir del 15 % al 100 % o incluso no aplicarse (ver el aviso del artículo). El rendimiento neto tras gastos, amortización y reducción se suma a tu base y tributa según tu tipo. Como la norma está en cambio, compruébalo en el BOE o con un gestor.
¿Se calcula igual con hipoteca? La rentabilidad del inmueble se calcula igual. Lo que cambia es lo que queda en tu bolsillo: los intereses se deducen en el IRPF, el capital amortizado no, y la cuota puede superar el alquiler. Haz el cálculo con tu cuota real.
¿Rentabilidad bruta o neta para comparar pisos? Para un primer filtro entre zonas, la bruta. Para decidir una compra concreta, la neta, con tus gastos reales. Y compara siempre con el mismo método: una bruta de un anuncio no es comparable con una neta de tus cuentas.
Artículo publicado en legadoraices.com — «Construyendo patrimonio paso a paso». La información de este artículo es orientativa, no constituye asesoramiento fiscal ni de inversión y está actualizada a octubre de 2026. Las cifras del ejemplo son ilustrativas y los impuestos y reducciones cambian con frecuencia; el régimen del IRPF del alquiler se encuentra en modificación en el momento de escribir este texto. Consulta siempre con un gestor, abogado o asesor financiero cualificado antes de tomar decisiones.