Hay un momento en que los datos dejan de ser estadísticas y se convierten en una bofetada de realidad. Ese momento es cuando pones en una columna lo que pagas de alquiler (1.050 €/mes en una zona metropolitana media) y en la otra lo que pagarías de hipoteca por el mismo piso (unos 683 €/mes en nuestro ejemplo, a tipo fijo del 3 %). Una diferencia de 367 € al mes, unos 4.400 € al año, aunque de ahí hay que restar los gastos que el propietario paga y el inquilino no.
Por eso cada vez más menores de 40 años se plantean comprar en lugar de seguir alquilando. No es un cambio ideológico: son números.
La «libertad» del alquiler se ha transformado en una jaula de cristal. Con las rentas en máximos en muchas ciudades y poca oferta de pisos en alquiler, vivir de alquiler se ha vuelto caro e incierto.
En muchas zonas ocurre algo que no se veía desde hace tiempo: la cuota de una hipoteca puede ser bastante más baja que el alquiler de la misma casa. Eso sí, solo si tienes ahorrada la entrada y los gastos.
Si tienes entre 25 y 40 años, tienes un trabajo estable y estás harto de ver cómo tu casero se enriquece con el 50% de tu nómina, este artículo es para ti. Vamos a hacer los números y a ver cuándo compensa comprar y cuándo no.
1. Las Matemáticas no mienten: La Anomalía del 2026
Dejemos la filosofía y vayamos a la calculadora. El mercado del alquiler en las grandes capitales (y en su periferia) está roto. La falta de oferta ha empujado los precios a niveles absurdos. Mientras tanto, los bancos compiten por los clientes solventes con ofertas a tipo fijo, aunque el euríbor ha vuelto a subir (3,247 % en septiembre de 2026, según el Banco de España).
Hagamos una simulación (ejemplo con cifras ilustrativas; cada zona y cada banco son distintos):
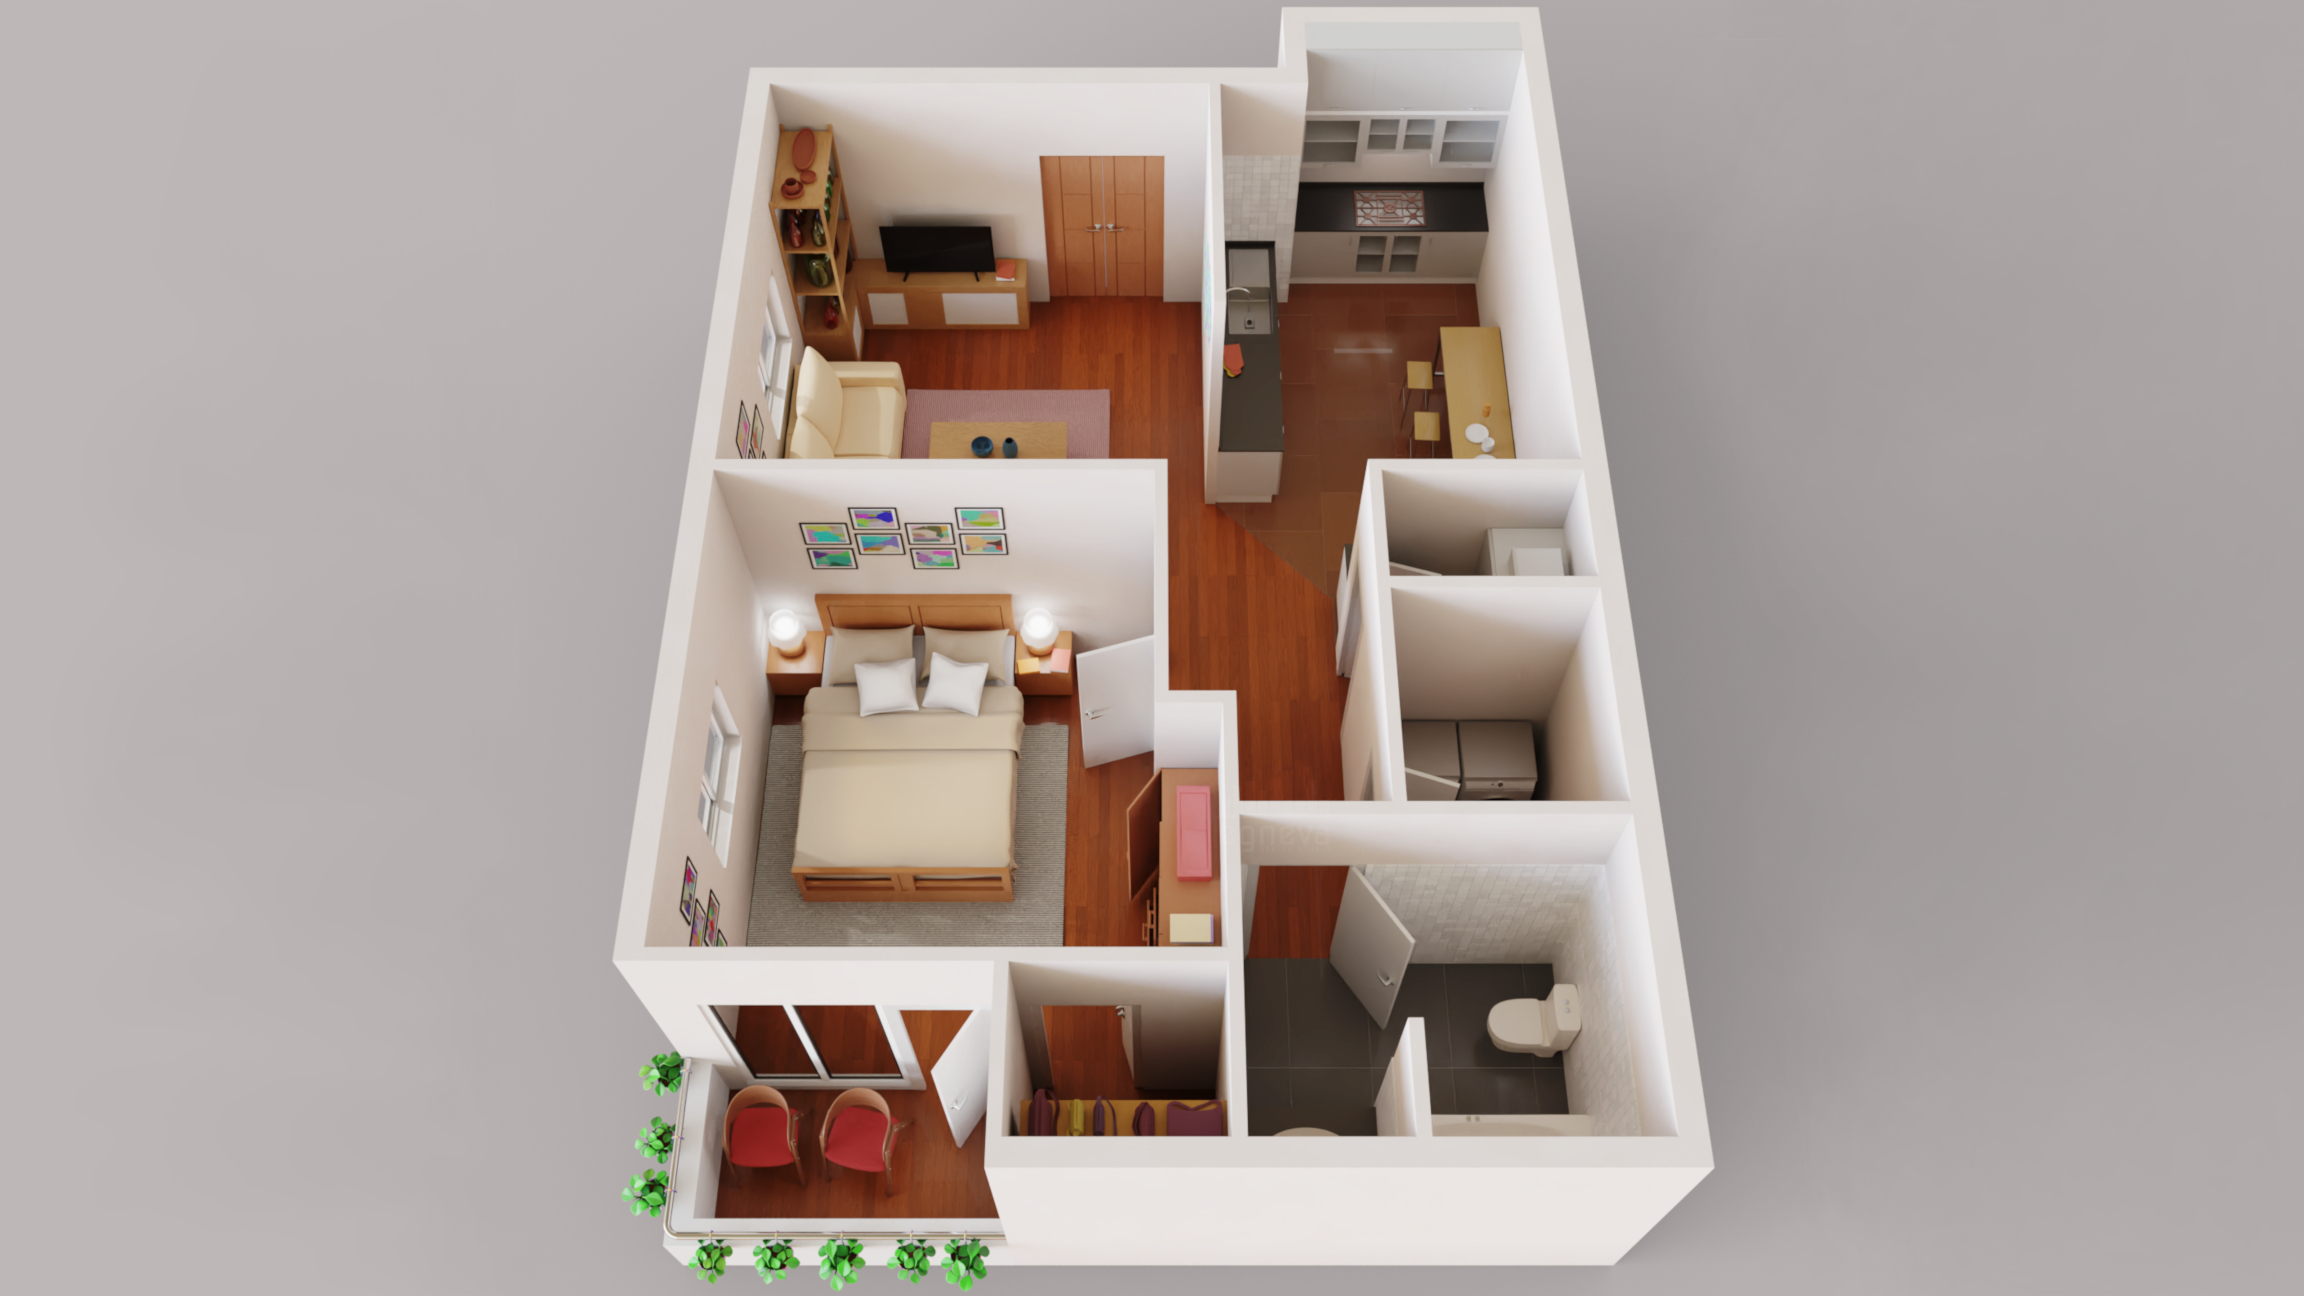
El Escenario: Un piso de 2 habitaciones en una zona metropolitana estándar (ej. Getafe, Mislata, Hospitalet o un barrio medio de Málaga).
- Precio de Venta: 180.000 €.
- Precio de Alquiler de ese mismo piso: 1.050 €/mes (si tienes suerte de encontrarlo).
La Opción de Compra (2026): Consigues una hipoteca a 30 años. Supongamos un tipo fijo del 3 % TIN. Pide ofertas a varios bancos: el tipo que te den dependerá de tu perfil y de las vinculaciones.
- Supongamos que financias el 90% (gracias a avales o ahorros). Capital: 162.000 €.
- Tu cuota mensual: unos 683 €.
El Resultado:
- Pagando Alquiler: 1.050 € (que subirán cada año con el IPC).
- Pagando hipoteca: 683 € (que no suben, porque es a tipo fijo).
La diferencia es de 367 € al mes. Pero como propietario pagas cosas que antes pagaba el casero: comunidad, IBI, seguro de hogar y reparaciones. Réstalas antes de decidir: en muchos pisos siguen sobrando entre 150 y 250 € al mes, y una parte de cada cuota es capital que se queda en tu patrimonio.
Para quien puede comprar, el alquiler se ha encarecido mucho. El problema, como vemos ahora, es la entrada.
2. Derribando el Muro: El miedo a la Entrada
«Vale, las cuentas salen, pero no tengo 50.000 euros ahorrados para la entrada». Este ha sido, históricamente, el muro infranqueable que ha condenado a nuestra generación al alquiler perpetuo. Tienes solvencia para pagar 1.000 € de alquiler, pero el banco no se fía de que puedas pagar 600 € de hipoteca si no pones el 20% por delante.
Para eso existen la línea de avales ICO para la primera vivienda y varias ayudas autonómicas, pensadas para quien tiene ingresos pero no ahorro previo.
Seamos claros: el problema no es que gastes mucho en tostadas de aguacate o Netflix. El problema es que es matemáticamente imposible ahorrar 50.000 euros para una entrada cuando el alquiler te devora el 40% del sueldo. Es la rueda del hámster: no compras porque no ahorras, y no ahorras porque alquilas. Los avales ICO no regalan dinero: el préstamo es más grande y lo devuelves tú. Pero cortan esa rueda.
¿Cómo funciona esto hoy? Si eres menor de 35 años (o familia con menores a cargo) y cumples los límites de ingresos y de patrimonio (consulta los vigentes en la web del ICO o en tu banco), el Estado avala ante el banco hasta el 20 % del préstamo, o el 25 % si la vivienda tiene una calificación energética D o mejor.
- Antes: El banco te daba el 80%. Tú tenías que poner el 20% + 10% de gastos. Total ahorro necesario: 54.000 € (para el piso de 180k). Misión Imposible.
- Ahora (con Aval ICO): El banco puede financiarte hasta el 100 % del precio, si te aprueba la operación. Tú solo tienes que tener ahorrados los impuestos y gastos de la compra (aprox. un 8-10 %). Total ahorro necesario: 15.000 – 18.000 €.
Tener 15.000 euros sigue siendo un esfuerzo, pero es una meta alcanzable. Es el precio de un coche utilitario. Ya no es una barrera insalvable. Además, varias comunidades (por ejemplo, Andalucía o la Región de Murcia) tienen un ITP reducido para jóvenes que compran su vivienda habitual, con requisitos, lo que reduce aún más esa cifra.
3. El Cambio Psicológico: De «Nómada» a «Refugio»
Más allá de los números, en 2026 estamos viviendo un cambio de mentalidad profundo. Hace cinco años, nos vendieron la idea de la «vida líquida». No te ates. Vive hoy aquí y mañana en Berlín. Pero la inflación y la inestabilidad nos han enseñado la cara oculta de esa moneda: la vulnerabilidad.
Hemos visto cómo amigos nuestros han sido expulsados de sus barrios porque el casero decidió convertir el piso en turístico o subir la renta un 20% de golpe. Hemos sentido la ansiedad de no saber si nos renovarán el contrato el año que viene.
Comprar casa en 2026 no es un acto de «aburguesamiento», es un acto de autodefensa. Es comprar la certeza de que nadie te va a echar. Con una hipoteca a tipo fijo, es saber que tu mayor gasto mensual (la vivienda) está congelado durante 30 años mientras tu sueldo (esperemos) irá subiendo. La inflación, que es la enemiga del inquilino, se convierte en la mejor amiga del hipotecado a tipo fijo, porque diluye el valor real de la deuda con el tiempo.
4. ¿Y si me quiero ir? El mito de las cadenas
El último argumento de los defensores del alquiler es: «Si compras, te atas. Si te sale un trabajo en Londres, no puedes irte». Falso. Una casa no es un tatuaje; es un activo financiero.
Si compras bien (en una zona con demanda), una casa se puede vender o alquilar. Volvamos al ejemplo: compraste por 180.000 € y pagas 683 € de hipoteca. Te sale ese trabajo en Londres dentro de tres años.
- Opción A (vender): si el piso vale lo mismo o algo más, vendes, cancelas la hipoteca y recuperas buena parte de lo invertido. Pero cuenta con los gastos de venta (plusvalía municipal, agencia, impuestos sobre la ganancia): vender a los pocos años casi nunca sale gratis.
- Opción B (alquilar): pones el piso en alquiler por 1.000 €. Pagas tu cuota de 683 €. Te sobran unos 300 € al mes, antes de comunidad, IBI, seguros e impuestos, que te ayudan a pagar tu alquiler fuera.
Nos han vendido que necesitamos ser ‘nómadas’, pero la realidad es que la mayoría no nos mudamos a Singapur cada dos años. Nos mudamos al barrio de al lado porque nos suben el alquiler. Y si de verdad te sale ese curro soñado en Nueva York, tener un piso en propiedad en España no es un ancla, es un plan de pensiones. Si lo alquilas, el inquilino te ayuda a pagar la hipoteca.
5. La trampa de esperar «a que bajen los precios»
Muchos jóvenes siguen esperando el «crash». «No compro ahora porque los precios están muy altos, esperaré a que explote la burbuja». Llevamos escuchando eso desde hace años, y quien esperó se ha encontrado, en general, precios más altos.
Nadie puede garantizar lo que harán los precios. Pero hay factores que, hoy por hoy, empujan hacia arriba:
- No se construye suficiente vivienda nueva (falta mano de obra y suelo).
- La población en las grandes ciudades sigue creciendo.
- Los costes de construcción no bajan.
Esperar a que los pisos bajen un 20 % es una apuesta. Mientras esperas, sigues pagando unos 12.600 € al año de alquiler.
Conclusión: El año de tomar el control
Para quien tiene ingresos estables, hoy se juntan tres cosas:
- Alquileres en máximos históricos.
- Hipotecas a tipo fijo que permiten saber la cuota desde el primer día.
- Ayudas públicas para cubrir la falta de ahorro.
No te voy a mentir: el día que vas al notario te tiemblan las piernas. Firmar una deuda de 150.000 euros da vértigo. Pensarás: ‘¿Y si pierdo el trabajo? ¿Y si me equivoco?’. Es el síndrome del impostor inmobiliario. Por eso conviene firmar con margen: que la cuota no pase del 30-35 % de tus ingresos netos y que te quede un colchón para imprevistos.
Si puedes reunir esos 15.000 o 20.000 € de gastos iniciales, tienes un empleo estable y la cuota te deja margen, haz los números con tu caso real: pide ofertas a varios bancos y compara con lo que pagas de alquiler. Si los números salen con holgura, comprar puede ser una buena decisión. Si solo salen apurando, mejor esperar a tener más ahorro.